Domain auflisten.de kaufen?
Wir ziehen mit dem Projekt
auflisten.de um.
Sind Sie am Kauf der Domain
auflisten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auflisten.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
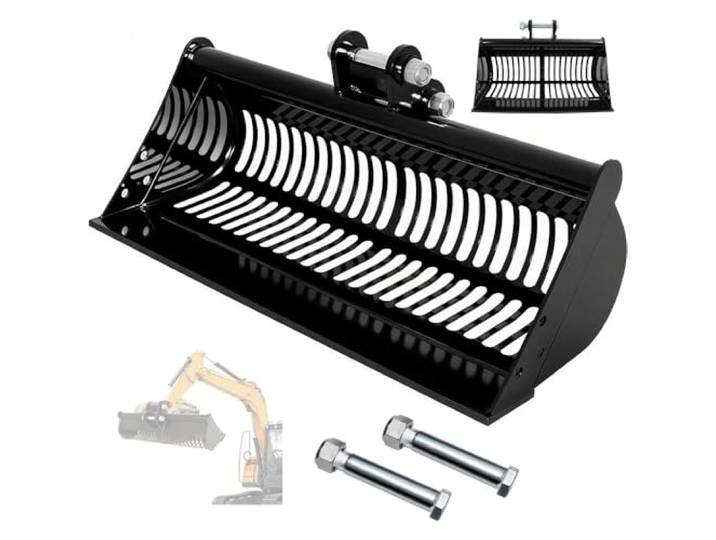
Siebungslöffel Sieblöffel 600mm für Minibagger 800 - 1800 kg Siebbucket aus Manganstahl Mit 25mm Anbaubolzen Zum Sieben, Filtern & Sortieren von Erde, Sand, KompostSiebungslöffel Sieblöffel 600mm für Minibagger 800 - 1800 kg Siebbucket aus Manganstahl Mit 25mm Anbaubolzen Zum Sieben, Filtern & Sortieren von Erde, Sand, Kompost. Vielseitiger Siebeinsatz : Ideal zum Trennen von Erde, Sand, Kompost und Bauschutt. Perfekt für Gartenbau, Landschaftsgestaltung und Recyclingarbeiten. Siebt zuverlässig Steine, Wurzeln und groben Schutt aus und liefert feines, direkt verwendbares Material. Hergestellt aus Manganstahl : Konstruiert aus hochwertigem, verschleißfestem Manganstahl für extreme Haltbarkeit und Langlebigkeit. Härtesten Baustellenbedingungen gewachsen und resistent gegen Verformungen und Abnutzung. Hohe Siebeffizienz : Die große Siebfläche von 60 cm (600 mm) ermöglicht ein schnelles und effizientes Arbeiten. Spart erheblich Zeit und Kraft im Vergleich zur manuellen Siebarbeit und steigert Ihre Produktivität. Einfache & universelle Montage : Wird inklusive 25 mm Anbaubolzen geliefert. Passt kompatibel zu den meisten Mini-Baggern von 0,8 bis 1,8 Tonnen, Ohne Spezialwerkzeug schnell montiert. Wichtiger Kompatibilitätshinweis : Bitte messen Sie VOR dem Kauf unbedingt den Bolzendurchmesser und den Abstand (Radstand) an Ihrem Baggerarm nach. Für einen sicheren Sitz ist nur eine Toleranz von 1-3 mm möglich. Stellen Sie sicher, dass die Werte (25 mm / 88 mm) übereinstimmen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
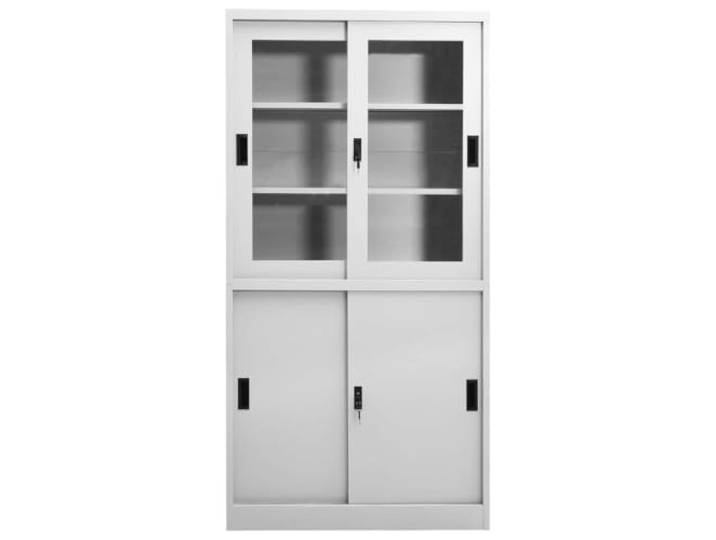
KLGBNCVE Büroschrank mit Schiebetür Hellgrau 90x40x180 cm Stahl Stahl und gehärtetes Glas, 3 Einlegeböden, Schlösser, sanfte Schiebetür, Kategorien sortierenKLGBNCVE Büroschrank mit Schiebetür Hellgrau 90x40x180 cm Stahl Stahl und gehärtetes Glas, 3 Einlegeböden, Schlösser, sanfte Schiebetür, Kategorien sortieren. Der Lagerschrank besteht aus Stahl und gehärtetem Glas und bietet dadurch eine robuste sowie langlebige Konstruktion für den täglichen Einsatz im Arbeitsbereich. Die Schiebetür lässt sich sanft öffnen und schließen und ermöglicht einen platzsparenden Zugriff auf den Inhalt des Büroschranks. Mit 3 Einlegeböden ausgestattet, lassen sich Unterlagen in diesem Aktenschrank ordentlich in verschiedene Kategorien einsortieren. Der Büroschrank ist mit Schlössern versehen, um persönliche Dokumente vor unerwünschten Gästen zu schützen. Die Maße von 90x40x180 cm und die Farbgebung Hellgrau fügen sich unauffällig in unterschiedliche Arbeitsumgebungen ein. Farbe:Hellgrau455,00 €*Versand: 50,85 €Sichere Weiterleitung zum Anbieter
-
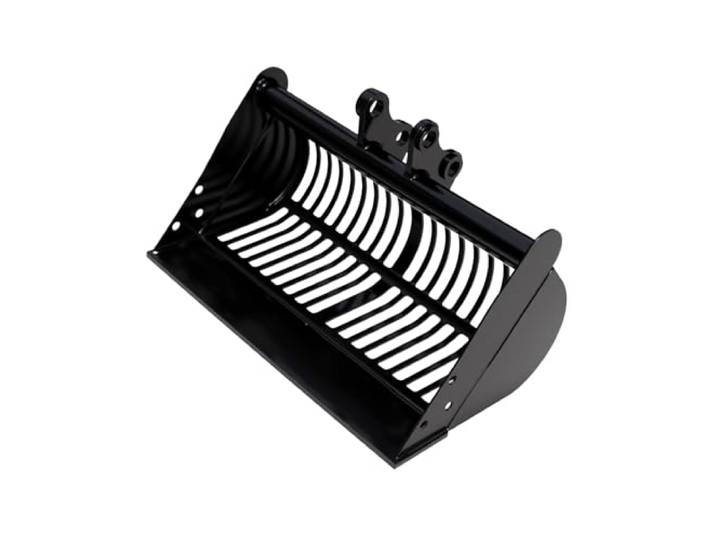
600 mm/23,6 Zoll Minibagger-Löffelaufsatz, Sieb- und Schlamm-Skelettlöffel, Skelett-Sieblöffel zum Filtern und Sortieren von Materialien mit zwei Stiften600 mm/23,6 Zoll Minibagger-Löffelaufsatz, Sieb- und Schlamm-Skelettlöffel, Skelett-Sieblöffel zum Filtern und Sortieren von Materialien mit zwei Stiften. 【Vielseitige Einsatzmöglichkeiten】 Sieb-Skelett-Eimer-Aufsatz für Bagger ermöglichen ein effektives Aussieben von Steinen, Gestrüpp oder anderem groben Schutt, während Erde und anderes Füllmaterial an Ort und Stelle verbleiben. Sie eignen sich hervorragend zur Sortierung von Materialien unterschiedlicher Korngrößen und sind ideal. 【Präzise Maßkompatibilität】 Mit einer Breite von 600 mm (3,54 Zoll), einer Siebmaschenweite von 25 mm (0,98 Zoll) und einem Lochabstand (Mittenabstand) von 88 mm (3,46 Zoll) ist eine nahtlose Kompatibilität mit einer Vielzahl von Kleinbaggern sowie ein perfekter Sitz gewährleistet. Bitte überprüfen Sie diese drei Maße vor dem Kauf sorgfältig. Eine Toleranz von 1–3 Millimetern ist zulässig. 【Langlebig und korrosionsbeständig】 Siebskelett-Eimeraufsatz Dieser 24-Zoll-Sieblöffel besteht aus gehärtetem Stahl nach dem US-Standard 1045#. Dank einer speziellen Wärmebehandlung erreicht das Material eine Härte von HRC 38–42 und zeichnet sich durch hohe Festigkeit sowie hervorragende mechanische Eigenschaften und Langlebigkeit aus. Gleichzeitig sorgt eine korrosionsschützende Oberflächenbeschichtung für eine hohe Widerstandsfähigkeit gegen Rost, sodass der Löffel unterschiedlichsten Einsatzbedingungen problemlos standhält. 【Zahnloses Design mit gerader Schneide】 Das zahnlose Design mit gerader Schneide gleicht effektiv die Nachteile herkömmlicher Zahnschaufeln aus und hinterlässt nach dem Aushub eine deutlich ebenere und gleichmäßigere Arbeitsfläche. Der zugehörige Sieblöffel ermöglicht zudem die Klassifizierung und das Aussieben von Materialien unterschiedlicher Korngrößen. 【Einfache Montage】 Dieses Anbaugerät für Kleinbagger lässt sich denkbar einfach montieren. Es ist mit den meisten Minibaggern kompatibel und erfordert weder komplexes Spezialwerkzeug noch bauliche Modifikationen am Gerät. Farbe:600mm Bucket219,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siebungslöffel Sieblöffel 600mm für Minibagger 800 - 1800 kg Siebbucket aus Manganstahl Mit 25mm Anbaubolzen Zum Sieben, Filtern & Sortieren von Erde, Sand, KompostSiebungslöffel Sieblöffel 600mm für Minibagger 800 - 1800 kg Siebbucket aus Manganstahl Mit 25mm Anbaubolzen Zum Sieben, Filtern & Sortieren von Erde, Sand, Kompost. Vielseitiger Siebeinsatz : Ideal zum Trennen von Erde, Sand, Kompost und Bauschutt. Perfekt für Gartenbau, Landschaftsgestaltung und Recyclingarbeiten. Siebt zuverlässig Steine, Wurzeln und groben Schutt aus und liefert feines, direkt verwendbares Material. Hergestellt aus Manganstahl : Konstruiert aus hochwertigem, verschleißfestem Manganstahl für extreme Haltbarkeit und Langlebigkeit. Härtesten Baustellenbedingungen gewachsen und resistent gegen Verformungen und Abnutzung. Hohe Siebeffizienz : Die große Siebfläche von 60 cm (600 mm) ermöglicht ein schnelles und effizientes Arbeiten. Spart erheblich Zeit und Kraft im Vergleich zur manuellen Siebarbeit und steigert Ihre Produktivität. Einfache & universelle Montage : Wird inklusive 25 mm Anbaubolzen geliefert. Passt kompatibel zu den meisten Mini-Baggern von 0,8 bis 1,8 Tonnen, Ohne Spezialwerkzeug schnell montiert. Wichtiger Kompatibilitätshinweis : Bitte messen Sie VOR dem Kauf unbedingt den Bolzendurchmesser und den Abstand (Radstand) an Ihrem Baggerarm nach. Für einen sicheren Sitz ist nur eine Toleranz von 1-3 mm möglich. Stellen Sie sicher, dass die Werte (25 mm / 88 mm) übereinstimmen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Naturata Lupinenkaffee zum Filtern bioKöstlicher Genuss ohne Koffein: Der Lupinenkaffee zum Filtern von Naturata sorgt für wohltuende Genussmomente und besteht zu 100 % aus Lupinen. Da Lupinenkaffee koffeinfrei und sehr gut verträglich ist, kann er zu jeder Tageszeit bedenkenlos konsumiert werden und eignet sich auch für werdende und stillende Mütter sowie für Kinder ab dem Schulalter. Die Lupine ist übrigens eine geschätzte Nutzpflanze in der biologischen Landwirtschaft, da sie dem Boden Nährstoffe zuführt.5,48 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Naturata Getreidekaffee zum Filtern bioKräftiges Aroma ganz ohne Koffein: Wer auf Koffein verzichten will, für den ist der Naturata Getreidekaffee genau das Richtige. Da er kein Koffein und deutlich weniger Gerbstoffe enthält als Bohnenkaffee, kann er zu jeder Tageszeit genossen werden. Die hochwertig abgestimmte Rezeptur sorgt für einen vollmundigen Geschmack. Der besondere Kick im Getreidekaffee: Die leichte Süße von Feigen rundet die Komposition harmonisch ab. Ein köstliches Getränk für genussvolle Momente! Den Naturata Getreidekaffee können Sie nicht nur als Heißgetränk oder Eiskaffee genießen. Er verleiht auch Desserts und zahlreichen anderen Gerichten eine raffinierte Note.5,93 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.